Por que separar as movimentações?
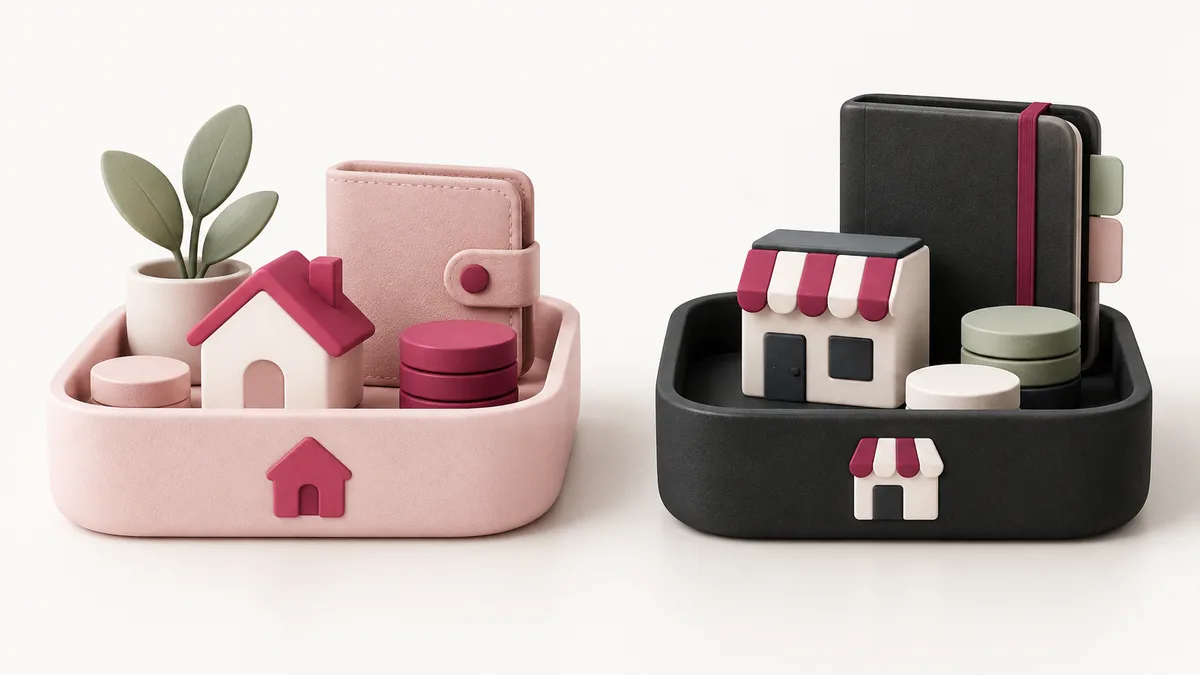
Separar os registros pessoais dos empresariais ajuda a enxergar a operação. Uma conta que mistura supermercado da família, vendas e despesas com fornecedores exige trabalho adicional para explicar cada movimento. Um saldo positivo, sozinho, não revela se o negócio deu lucro.
Comece identificando onde estão os registros de cada movimentação. Essa organização é uma base para conversar com a contabilidade sobre a rotina da empresa.
Dê contexto aos seus registros
Ao organizar comprovantes e extratos, anote a que se refere cada movimentação. Um pagamento sem descrição deixa uma pergunta aberta para quem precisa entender o documento.
Você pode usar uma pasta ou uma ferramenta de controle já adotada pela empresa. O ponto central é ter um processo que você consiga manter e compartilhar com a equipe responsável.
- Pessoal: despesas do dia a dia
- Empresa: receitas e despesas da operação
Converse sobre as retiradas
A forma de remunerar os sócios e registrar retiradas precisa considerar a estrutura e as regras aplicáveis à empresa. Antes de estabelecer valores ou procedimentos, leve seu cenário à contabilidade.
Não existe um percentual único adequado a todos os negócios. Uma recomendação individual depende de informações reais e da avaliação profissional.
Faça da organização uma rotina
Reserve um momento para conferir os registros e separar documentos pendentes. Uma rotina pequena e consistente costuma ser mais fácil de manter do que deixar tudo para o fim do período.
A contabilidade e o controle financeiro se relacionam, mas não têm o mesmo escopo. Combine quais informações serão acompanhadas e quais responsabilidades ficam com sua empresa.
Feche o mês com uma conciliação simples
Reserve um momento para comparar o controle financeiro com os extratos. Uma venda parcelada, uma tarifa de cartão e um pagamento duplicado não se explicam apenas pelo saldo da conta. Identificar essas diferenças ajuda a apresentar informações compreensíveis à contabilidade.
Imagine uma compra de material paga pelo sócio com recursos pessoais. O registro precisa indicar o que foi comprado, para qual finalidade, quem pagou e qual documento sustenta a operação. A definição contábil de eventual reembolso deve ser combinada com a equipe responsável; o simples trânsito de dinheiro não resolve sua classificação.
Na visão da Acreditte, um controle útil responde a três perguntas: de onde veio o dinheiro, por que saiu e onde está o documento. Comece com uma rotina que caiba no seu dia e melhore sua organização conforme o volume aumenta. Ter um sistema sofisticado sem atualizar os registros mantém a dificuldade de enxergar a operação.
- Identificar contas e meios de pagamento utilizados pela empresa.
- Relacionar cada entrada ou saída ao seu documento e à sua finalidade.
- Conferir diferenças entre vendas, recebimentos e extratos.
- Levar retiradas e pagamentos pessoais à análise contábil antes de classificá-los.
Para consultar na fonte
Referências oficiais consultadas em 03/10/2026. As regras dependem da atividade, do regime e da situação da empresa.
Contabilidade empresarial
Organização contábil e informações que ajudam você a enxergar o seu negócio.
Conhecer o serviço